


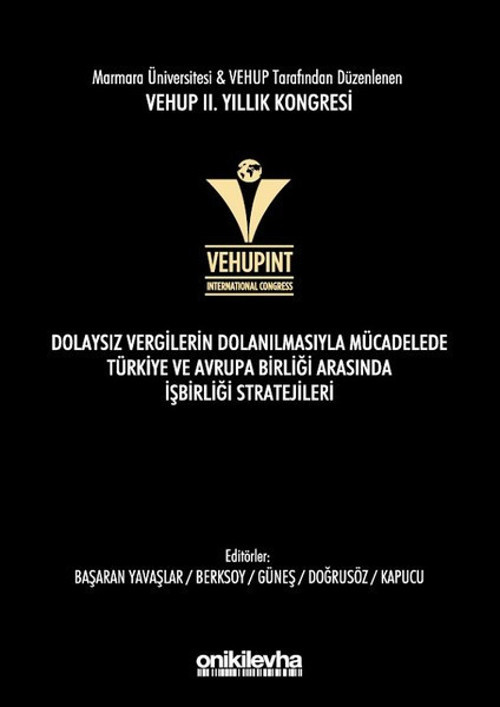

VEHUP 2. Yıllık Kongresi-Dolaysız Vergilerin Dolanılmasıyla Mücadelede Türkiye ve Avrupa Birliği Ara Kolektif
Türkiye AB'ye tam üyeliğe aday ülke olarak, AB'ye üye ülkelerle son derece gelişmiş ekonomik ilişkilere sahiptir. Dolayısıyla, AB'deki dolaysız vergilerin dolanılmasını engellemeye yönelik gelişmeler Türkiye'yi de yakından ilgilendirmektedir. Her iki tarafın da Ankara Anlaşması'na dayalı ortaklık ilişkisi çerçevesinde bu sorunla mücadelede birlikte neler yapabilecekleri, vergi gelirlerindeki her kuruş kaybın günümüzdeki önemi dikkati alındığında, muhakkak araştırılması gereken bir alan olarak karşımıza çıkmaktadır. Bu nedenle, VEHUP, Marmara Üniversitesi ile işbirliği içinde 06.02.2017'de İstanbul'da düzenlediği II. Uluslararası Kongresi'ni 'Dolaysız Vergilerin Dolanılmasıyla Mücadelede Türkiye ve Avrupa Birliği Arasında İşbirliği Stratejileri'konusuna ayırmıştır. Toplantıda sunulan bildiriler, bir yandan dolaysız vergilerin dolanılmasıyla mücadeledeki uluslararası gelişmeleri ortaya koymakta, diğer yandan Türkiye'nin, Ankara Anlaşması'ndan da yararlanarak dolaysız vergiler alanındaki vergi kaybını önlemek ve böylece vergi gelirlerini arttırmak için elindeki imkanları gözler önüne sermektedir. Bu açıdan çalışma, türünün tek örneğidir.(ÖNSÖZDEN)
Birinci Bölüm
VERGİLENDİRME ALANINDA TÜRKİYE AB İLİŞKİLERİ VE İŞBİRLİĞİ İMKANLARI
TÜRKİYE-AB İLİŞKİLERİ KAPSAMINDA VERGİLENDİRMEYE İLİŞKİN HUKUKİ ÇERÇEVE
Dr. Gonca Çelik
1. Giriş
2. Avrupa Birliği Hukuku Kapsamında Vergilendirme
3. Türkiye'nin Üyelik Müzakereleri Kapsamında Vergilendirme
4. Türkiye-AB Ortaklık İlişkisi Kapsamında Vergilendirme
5. Sonuç
Kaynakça
ANKARA ANLAŞMASI'NIN TARAFLARA SUNDUĞU İŞBİRLİĞİ İMKANLARI
Yrd. Doç. Dr. Zeynep Özgenç
1. Giriş
2. Türkiye-AB Ortaklık Hukuku'nun AB Hukuku'ndaki Yeri
3. Ortaklık Mevzuatı Uyarınca Uyuşmazlıkların Çözüm Yöntemleri
4. Ortaklık Mevzuatı'ndan Kaynaklanan Uyuşmazlıklarda Avrupa Birliği Hukuk Düzeninde Açılabilecek Davalar
5. Sonuç
Kaynakça
AVRUPA BİRLİĞİ'NDE VERGİLENDİRME ALANINDA GÜÇLENDİRİLMİŞ İDARİ İŞBİRLİĞİ
Ahmet Yıldırım
Birol Ubay
1. Giriş
2. Avrupa Birliği Vergilendirme Politikasının Genel Hatları
3. Avrupa Birliği'nde Vergilendirme Alanında İdari İşbirliğinin Temelleri
4. Sonuç
Kaynakça
İkinci Bölüm
DOLAYSIZ VERGİLERİN DOLANILMASIYLA MÜCADELEDE AB'DEKİ GÜNCEL DURUM VE TÜRKİYE
AB VERGİDEN KAÇINMAYA KARŞI PAKET: OECD/G20 BEPS EYLEM PLANI İLE KARŞILAŞTIRMA
Dr. Sven-Eric Bärsch
Çev.: Arş. Gör. Gizem Kapucu
1. Giriş
2. Vergiden Kaçınmaya Karşı Mevcut Önlemlere Genel Bir Bakış
3. Vergiden Kaçınmaya Karşı Direktif
4. AB Vergi Antlaşmaları Önerisi
5. Revize Edilmiş İdari İşbirliği Direktifi
6. Dış Strateji Tebliği
7. Sonuç
Kaynakça
THE EU ANTI-TAX AVOIDANCE PACKAGE: COMPARISON WITH THE OECD/G20'S BEPS ACTION PLAN
Dr. Sven-Eric Bärsch
Metnin İngilizce Aslı
TÜRK VERGİ HUKUKU MEVZUATI İLE AB'NİN VERGİDEN KAÇINMAYA KARŞI PAKETİ'NİN KARŞILAŞTIRILMASI
Yrd. Doç. Dr. H. Ege Deniz Göktuna
1. Giriş
2. Vergiden Kaçınma Karşıtı EU 2016/1164 sayılı Direktif
3. Vergi Şeffaflığı Paketi
4. Sonuç
Kaynakça
DEVLET DESTEĞİ KURALLARI VE AB'DE VERGİDEN KAÇINMAYA KARŞI YÖNTEMLER
Prof. Dr. Peter H. J. Essers
Çev.: Arş. Gör. Arzu Şen Kalyon
1. Giriş
2. Geçmiş
3. Yasaklanmış Devlet Yardımının Kurucu Unsurları
4. Devlet Yardımı Hakkında Üç Dava
5. Sonuç
Kaynakça
STATE AID RULES AND THE MECHANISMS AGAINST TAX AVOIDANCE IN THE EU
Prof. Dr. Peter H. J. Essers
Metnin İngilizce Aslı
TÜRKİYE BAKIMINDAN DOLAYSIZ VERGİLERİN DOLANILMASIYLA MÜCADELEDE MAKUL STRATEJİ
Prof. Dr. Funda Başaran Yavaşlar
Abdulkadir Kahraman
1. Sorunun Tespiti ve Yöntem
2. Ulusal Düzenlemeler Bakımından Öneriler
3. Uluslararası Düzeyde Sorunun Tespiti ve Yöntem
4. Sonuç
Kaynakça
KAVRAM DİZİNİ
(Tanıtım Bülteninden)
Neden idefix?

Siparişinizi teslim aldığınız tarihten itibaren 14 gün içinde iade edebilir, iade sürecinin tamamlanmasının ardındansa ödemenizi hızla geri alabilirsiniz.

Kullanıcı dostu ara yüzümüz tüm ihtiyaçlarınıza eksiksiz yanıt verebilmek için tasarlandı. Deneyiminizi uçtan uca kusursuz kılmak adına çağrı merkezimiz ve canlı destek hattımızla ihtiyaç duyduğunuz her anda yanınızdayız!

Siparişlerinizin bir an önce ulaşması için sabırsızlandığınızın farkındayız. Sunduğumuz farklı teslimat seçenekleri arasından size en uygununu belirlemeniz, siparişinizi olabildiğince çabuk veya dilediğiniz zaman aralığında sorunsuz bir biçimde teslim etmemiz için yeterli.